
Đẩy mạnh truy xuất nguồn gốc để hàng Việt đạt chuẩn yêu cầu xuất khẩu
Truy xuất đến từng vùng nguyên liệu
Ngày 26/9/2026, tại hội thảo “Từ truy xuất nguồn gốc đến lợi thế ESG” do Trung tâm Xúc tiến Thương mại và Đầu tư TP. Hồ Chí Minh (ITPC) phối hợp với Công ty TNHH Tư vấn và Đào tạo SMP tổ chức, các chuyên gia tập trung phân tích những yêu cầu mới về truy xuất nguồn gốc và cách chuyển hóa dữ liệu kỹ thuật thành bằng chứng phục vụ báo cáo môi trường, xã hội và quản trị (ESG).
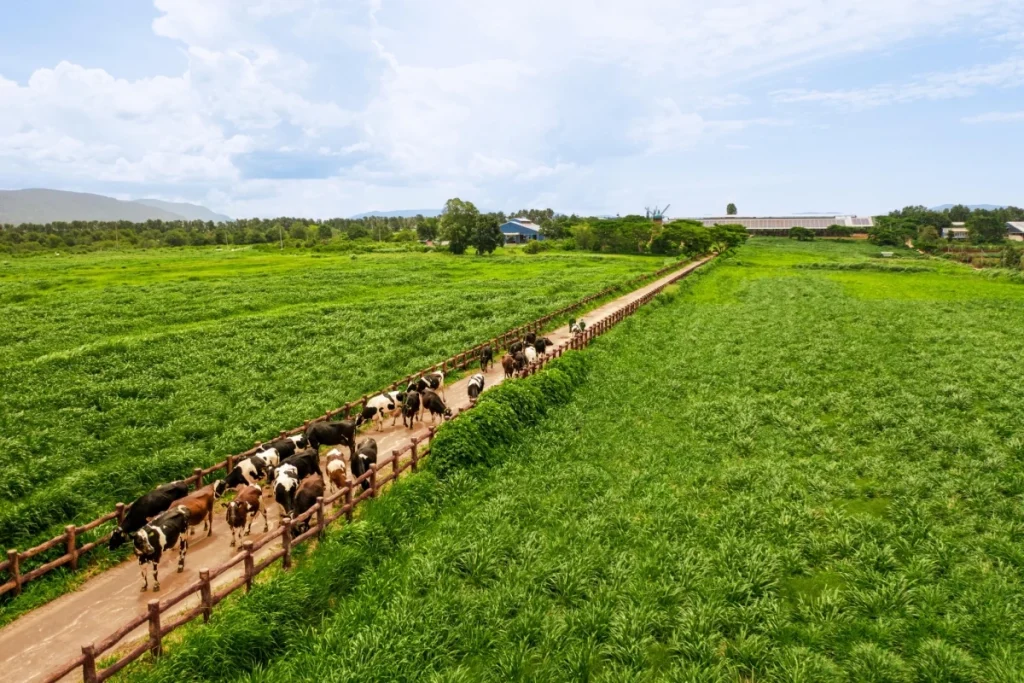
Nhiều doanh nghiệp chú trọng phát triển vùng nguyên liệu. Ảnh: Vinamilk
Nhấn mạnh tính cấp bách của các tiêu chuẩn xanh và minh bạch chuỗi cung ứng trong bối cảnh thương mại quốc tế lẫn nội địa đang bước vào giai đoạn thực thi nghiêm ngặt, bà Hồ Thị Quyên, Phó Giám đốc ITPC cho biết, theo cập nhật từ Bộ Công Thương, quy định chống phá rừng của Liên minh châu Âu (EUDR) áp dụng từ ngày 30/12/2026 đối với doanh nghiệp quy mô lớn và vừa; từ ngày 30/6/2027 đối với doanh nghiệp nhỏ và siêu nhỏ.
Quy định này áp dụng bắt buộc đối với 7 nhóm hàng hóa gồm gỗ, cà phê, cao su, ca cao, dầu cọ, đậu nành và gia súc. Doanh nghiệp phải truy xuất nguồn gốc đến từng lô đất sản xuất và chứng minh sản phẩm không liên quan đến hành vi phá rừng sau ngày 31/12/2020.
Theo bà Quyên, các quy định mới đặt ra thách thức lớn, nhất là việc kết nối hai hệ thống dữ liệu: dữ liệu truy xuất nguồn gốc phục vụ tuân thủ pháp lý và dữ liệu phục vụ báo cáo ESG.
Tại thị trường trong nước, Nghị định số 37/2026/NĐ-CP được Chính phủ ban hành ngày 23/1/2026 quy định chi tiết thi hành Luật Chất lượng sản phẩm, hàng hóa. Theo đó, từ ngày 1/7/2026, các nhóm hàng hóa có mức rủi ro cao như thực phẩm, dược phẩm và vật tư nông nghiệp phải thực hiện đầy đủ quy định về truy xuất nguồn gốc.
Các chuyên gia cho biết, khung pháp lý mới theo Luật số 78/2025/QH15 và Nghị định số 37/2026/NĐ-CP chuyển trọng tâm từ tiền kiểm sang hậu kiểm gắn với quản lý rủi ro. Sau ngày 30/6/2026, cơ chế quản lý theo mức độ rủi ro được áp dụng toàn diện.
Để bảo đảm tính tương thích kỹ thuật, doanh nghiệp cần đáp ứng 9 trường dữ liệu bắt buộc trong hệ thống truy xuất nguồn gốc và áp dụng chuẩn mã định danh toàn cầu GTIN-13 bắt đầu bằng tiền tố quốc gia 893.
Doanh nghiệp có thể lựa chọn các định dạng vật mang dữ liệu theo tiêu chuẩn TCVN 13275:2020, trong đó có mã vạch truyền thống, Datamatrix và QR Code để liên kết trực tiếp với dữ liệu điện tử.
Biến dữ liệu truy xuất thành lợi thế ESG
Chuyên gia ESG Phạm Hải Nam, Quản lý Kỹ thuật ESG, Công ty TNHH Tư vấn và Đào tạo SMP nhận định: “Một nhà cung cấp không có nhiều giá trị ESG nếu doanh nghiệp không biết nhà cung cấp đó đang thực hiện hoạt động gì, ở địa điểm nào và liên quan tới nguyên liệu nào”.
Theo ông Nam, doanh nghiệp trước hết phải xác định nguyên liệu đến từ đâu, có được quản lý xuyên suốt từ vùng trồng đến doanh nghiệp hay không và được kiểm soát theo tiêu chuẩn, chứng nhận nào.
Từ đó, doanh nghiệp xác định tổng lượng nguyên liệu mua vào và phần nguyên liệu có bằng chứng đáp ứng yêu cầu. Tỷ lệ nguồn cung được kiểm soát được xác định bằng khối lượng được chứng nhận chia cho tổng khối lượng nguồn cung, nhân 100%.
Làm rõ mối liên kết giữa dữ liệu kỹ thuật và các chỉ số bền vững, chuyên gia ESG cho biết doanh nghiệp có thể ứng dụng Bộ tiêu chuẩn GRI, trọng tâm là Tiêu chuẩn ngành GRI 13 với chủ đề số 13.23 về truy xuất chuỗi cung ứng.
Để báo cáo ESG có giá trị kiểm chứng, doanh nghiệp cần xác định mức độ bao phủ dựa trên tỷ lệ phần trăm khối lượng hàng hóa có thể truy xuất, đồng thời mở rộng độ sâu truy vết qua 4 cấp độ: quốc gia, khu vực, địa phương và điểm xuất xứ cụ thể của từng nông trại hoặc vùng nguyên liệu.
Như vậy, truy xuất nguồn gốc đang trở thành một phần quan trọng trong yêu cầu tiếp cận thị trường xuất khẩu. Khi dữ liệu được kiểm soát từ vùng nguyên liệu đến sản phẩm, doanh nghiệp có cơ sở chứng minh mức độ đáp ứng yêu cầu của thị trường, đồng thời phục vụ các tiêu chí ESG.
Lê Thu
Nguồn Tạp Chí Kinh Tế Tài Chính